Apri il broker, scrivi «ETF globale», ordini l’elenco per costo e prendi il primo. È il metodo più diffuso ed è anche uno dei più fragili, perché parte dalla fine.
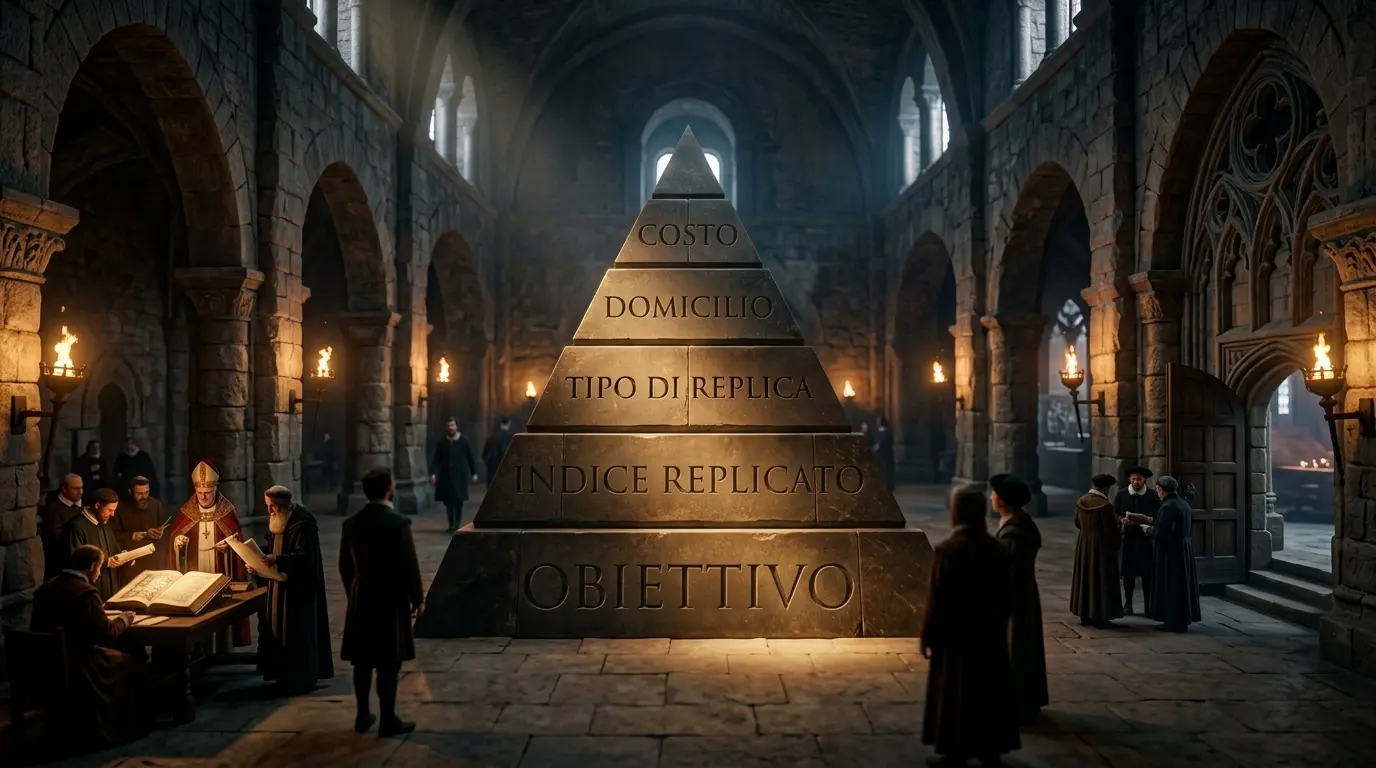
Come scegliere un ETF: si decide prima il ruolo che deve avere nel piano (obiettivo, orizzonte e peso sul patrimonio), poi si confrontano indice, replica, domicilio e politica dei proventi, e solo tra prodotti che coincidono su questi punti si guarda il costo totale. Il TER viene per ultimo.
Lavoro così anch’io, come consulente finanziario Fineco: prima la funzione dello strumento, poi il prodotto. Qui sotto trovi le domande nell’ordine in cui conviene farsele, con la tabella da tenere accanto alla scheda dell’ETF.
Come scegliere un ETF: prima il ruolo nel piano, poi il prodotto
Un ETF è uno strumento, non un obiettivo. Prima di aprire una scheda servono tre risposte: a cosa serve quella quota (crescita nel lungo periodo, un obiettivo con una data, una parte più prudente), per quanto tempo puoi lasciarla investita e quanto pesa sul resto del patrimonio.
Senza queste risposte confronti prodotti che non fanno lo stesso lavoro, e qualunque classifica ti sembra convincente. È la parte che quasi tutte le guide saltano, ed è quella che pesa di più: l’efficienza del singolo strumento si può distruggere se l’asset allocation del portafoglio nel suo insieme è fatta male. E aggiungere prodotti non sistema le cose: una diversificazione fatta solo sul numero di strumenti protegge meno di quanto sembra.
L’indice: cosa stai comprando davvero
Un ETF replica un indice, e due indici con un nome simile possono essere cose diverse. Un indice «globale» può includere o escludere i mercati emergenti, può pesare i titoli per capitalizzazione o con altri criteri, può concentrarsi su poche società molto grandi. Il nome dell’ETF non basta. Serve la scheda dell’indice, con paesi, settori e primi titoli.
Questo vale soprattutto per gli ETF sui grandi indici azionari americani, dove la concentrazione su pochi nomi è più alta di quanto si immagini. Confrontare due ETF su indici diversi come se fossero intercambiabili è l’errore più comune, e il TER non lo corregge.
Replica e domicilio: fisica o sintetica, Irlanda o Lussemburgo
Con la replica fisica il fondo compra i titoli dell’indice, o un campione rappresentativo. Con la replica sintetica stipula uno swap con una controparte. Secondo la pagina di Borsa Italiana sulla replica sintetica, il rischio di controparte è la differenza tra il NAV dell’ETF e il valore del paniere sostitutivo, e la normativa UCITS limita l’esposizione in derivati al 10% del NAV per singola controparte bancaria.
Nessuna delle due è «migliore» in assoluto: cambia il tipo di rischio che accetti, e la risposta sta nel prospetto. Poi c’è il domicilio del fondo: tra un ETF domiciliato in Irlanda o in Lussemburgo può cambiare il trattamento dei dividendi esteri.
Accumulazione o distribuzione, e cosa c’entra il fisco
Un ETF ad accumulazione lascia i proventi nel fondo, uno a distribuzione li paga a te. Cambia il flusso di cassa e il modo in cui gestisci il portafoglio. Sul piano fiscale il punto che sorprende di più è un altro: per un ETF armonizzato (UCITS) il guadagno è un reddito di capitale, tassato al 26% con una quota al 12,5% per la parte riferibile ai titoli di Stato, mentre le minusvalenze sono redditi diversi e non si compensano con quel guadagno.
Chi ha uno zainetto fiscale da recuperare dovrebbe saperlo prima di comprare, non dopo: le minusvalenze già accumulate non si compensano con i guadagni di un ETF. Anche la scelta tra ETF ad accumulazione o a distribuzione cambia il momento in cui paghi le tasse, mentre il regime amministrato o dichiarativo decide se i conti li fa la banca o li fai tu in dichiarazione.
Costi e liquidità: dove il TER non basta
Come scegliere un ETF sul costo
Il TER è il costo annuo di gestione e va letto nel KID. Ma il costo reale di un ETF è la somma di più voci: il TER, lo spread tra denaro e lettera quando compri e quando vendi, le commissioni del tuo broker e il bollo.
A parità di indice, replica, domicilio e politica dei proventi, il TER diventa un buon criterio di spareggio. Prima no: tra due ETF su indici diversi, il più economico non è il «migliore», è solo il più economico.
Liquidità e spread in Borsa
Sul mercato ETFplus di Borsa Italiana, spiega la pagina su segmentazione e microstruttura, un market maker si assume obblighi sulla quantità minima da esporre in acquisto e in vendita e sul massimo differenziale tra denaro e lettera, e Borsa Italiana ne monitora il rispetto in via continuativa. Altri operatori espongono proposte senza alcun obbligo. Lo spread di uno specifico ETF cambia da prodotto a prodotto, quindi va guardato sulla scheda dello strumento, non dato per scontato.
Come scegliere un ETF: le sei domande nell’ordine giusto
La tabella riassume la sequenza. Si legge dall’alto verso il basso, e non si passa alla riga successiva finché la precedente non ha una risposta chiara.
Le sei domande prima di scegliere un ETF
| Ordine | Domanda | Dove trovi la risposta | Cosa decide |
|---|---|---|---|
| 1. Ruolo nel piano | A cosa serve questa quota, per quanto tempo, che peso ha sul patrimonio? | Il tuo piano, non la scheda prodotto | Se serve un ETF e di che tipo |
| 2. Indice | Quali mercati, paesi e titoli entrano, e con quali pesi? | Scheda dell’indice e scheda dell’emittente | Cosa stai comprando davvero |
| 3. Replica e domicilio | Replica fisica o sintetica? In quale paese è domiciliato il fondo? | Prospetto e KID | Il tipo di rischio che accetti |
| 4. Proventi | Accumulazione o distribuzione? | KID e scheda dell’emittente | Il flusso di cassa e la gestione fiscale |
| 5. Costo totale | TER, spread, commissioni del broker e bollo | KID, scheda Borsa Italiana, condizioni del broker | Quanto costa tenere l’ETF nel tempo |
| 6. Liquidità | Quanto è stretto lo spread e c’è un market maker? | Scheda dello strumento su Borsa Italiana | Quanto costa entrare e uscire |
Se due ETF arrivano alla riga 5 con le prime quattro risposte identiche, allora hanno senso un confronto di costo e una scelta. Prima è un esercizio di contabilità.
Gli errori tipici quando si sceglie un ETF
Il primo è scegliere sulla performance passata: dice cosa è successo a quell’indice in quel periodo, non cosa succederà, e in finanza nessuno fa previsioni certe. Il secondo è partire da una classifica dei «migliori ETF», che risponde a una domanda diversa dalla tua. Il terzo è accumulare molti ETF convinti di diversificare, quando magari tutti insieme replicano lo stesso mercato.
E c’è un quarto errore, meno visibile: pensare che la scelta del prodotto chiuda la questione. Il prodotto è l’ultimo anello. Se il ruolo nel piano non è chiaro, nemmeno l’ETF più curato risolve il problema.
Dove trovi le informazioni per confrontare due ETF
Per i fondi UCITS, ETF compresi, offerti al pubblico retail il documento di riferimento è il KID: dal 1° gennaio 2023 la disciplina del KID PRIIPs si applica anche alle offerte di OICVM destinate agli investitori retail, come ricordava la Consob nel comunicato del 14 ottobre 2022. Accanto al KID ci sono il prospetto e la scheda sul sito dell’emittente. Per spread e quotazione, la scheda dello strumento su Borsa Italiana.
Se dopo le sei domande il dubbio resta sul ruolo che quella quota deve avere, è lì che serve un confronto, non sulla scheda del prodotto. È anche il criterio più utile quando devi scegliere un consulente finanziario: chiedigli prima a cosa serve ogni strumento, e solo dopo quale prodotto. Negli investimenti con Fineco il ragionamento è lo stesso. E se stai valutando un fondo al posto dell’ETF, la differenza tra ETF e fondi non si riduce al costo.
Domande frequenti
Come scegliere un ETF se parto da zero?
Parti dal ruolo che deve avere nel piano: obiettivo, orizzonte e peso sul patrimonio. Poi confronta indice, replica, domicilio e politica dei proventi, e solo alla fine il costo totale. Leggi sempre il KID e la scheda dell’emittente prima di decidere, senza fermarti al nome del prodotto.
Il TER basta per confrontare due ETF?
No. Il TER è solo il costo annuo di gestione. Il costo di tenere un ETF comprende anche lo spread tra denaro e lettera, le commissioni del broker e il bollo. E il TER confronta bene solo ETF che replicano lo stesso indice, con la stessa replica e la stessa politica dei proventi.
ETF a replica fisica o sintetica: quale conviene?
Dipende dal rischio che accetti, non c’è una risposta valida per tutti. Con la replica sintetica entra in gioco il rischio di controparte, limitato dalla normativa UCITS al 10% del NAV per singola controparte bancaria. Con la fisica il fondo possiede i titoli. Le differenze si leggono nel prospetto dell’emittente.
Conviene scegliere l’ETF con la performance passata migliore?
No, la performance passata descrive solo un periodo già concluso e non anticipa quella futura. Due ETF su indici diversi hanno risultati diversi perché comprano cose diverse, non perché uno sia gestito meglio. Il confronto utile si fa tra ETF identici per indice, replica, domicilio e politica dei proventi.
Dove trovo le informazioni per confrontare due ETF?
Nel KID, nel prospetto e nella scheda sul sito dell’emittente. Dal 1° gennaio 2023 il KID PRIIPs si applica anche ai fondi UCITS offerti al pubblico retail. Per quotazione, spread e market maker c’è la scheda dello strumento su Borsa Italiana. Non servono classifiche di terzi.
Questo contenuto ha finalità informative e non costituisce consulenza finanziaria personalizzata né sollecitazione all’investimento. Nessun prodotto è citato come indicazione operativa. Normativa e dati aggiornati al 16 ottobre 2026.