

La consulenza finanziaria evoluta di Fineco Advice plus fee only o fee on top, nasce con uno scopo preciso: eliminare il conflitto di interesse tra consulente e cliente. Ma c’è un dettaglio che in pochi hanno davvero capito: fee on top e fee only non funzionano allo stesso modo.
Una elimina il conflitto solo in certi casi. L’altra lo elimina sempre. E la differenza non è tecnica. È sostanziale.
Il conflitto di interesse nasce dalla struttura commissionale
Per capire cosa cambia tra i due modelli, bisogna partire da un punto che quasi nessuno spiega chiaramente: ETF e fondi non hanno la stessa struttura dei costi.
Un ETF replica passivamente un indice. Il suo costo di gestione, diciamo lo 0,25%, copre esclusivamente quella replica. Non è prevista alcuna remunerazione per la banca, né per il consulente. Zero.
Un fondo a gestione attiva funziona diversamente. Il suo costo totale, supponiamo l’1,5%, non è una voce unica. È composto da una quota destinata al gestore e da una quota destinata alla distribuzione: una parte va alla banca, una parte al consulente. Ed è proprio su questa seconda componente che nasce il conflitto di interesse.
Perché più il fondo costa, più il consulente guadagna. O, ancora più sottile: a parità di commissione di gestione, più è alta la percentuale di retrocessione, più conviene collocarlo. E questo può condizionare le scelte, anche inconsapevolmente.
Dove va il costo di un fondo e di un ETF
| Voce di costo | Fondo a gestione attiva | ETF |
|---|---|---|
| Costo totale annuo | 1,60% | 0,30% |
| Quota al gestore | 0,64% | 0,30% |
| Quota di distribuzione alla banca | 0,53% | 0% |
| Quota di distribuzione al consulente | 0,43% | 0% |
| Abbuono restituito al cliente in fee only | 0,96% | 0% |
Fineco Advice plus fee on top: ottima con gli ETF, insufficiente con i fondi
La fee on top risolve elegantemente il problema, ma solo in parte.
Con ETF e titoli funziona perfettamente. Il consulente non riceve nulla dallo strumento, e viene remunerato esclusivamente attraverso la parcella concordata (in realtà una percentuale di questa, diciamo meno della metà, poiché l’altra parte va alla banca che fornisce la piattaforma e i servizi associati). Il conflitto di interesse scompare.
Il problema si pone quando nel portafoglio entrano i fondi. In quel caso il consulente continua a percepire le commissioni previste dal fondo, in aggiunta a una quota della parcella. Il meccanismo tradizionale non è stato eliminato. È solo stato affiancato da un costo esplicito che non cambia la sostanza: il consulente ha ancora un interesse economico nella scelta dello strumento.
Cos’è la fee only di Fineco Advice plus e come funziona il meccanismo degli abbuoni
La fee only è l’unico modello che risolve il conflitto di interesse in ogni situazione, anche quando in portafoglio ci sono i fondi.
Il meccanismo si chiama abbuoni, o rebates. La quota di distribuzione del fondo, quella che normalmente remunera banca e consulente, non rimane al consulente: viene restituita interamente al cliente, accreditata direttamente sul conto corrente lo stesso giorno in cui viene addebitato il canone di consulenza.
Un esempio concreto
Supponiamo che la quota di distribuzione del fondo sia lo 0,90% (1,50% commissione totale di cui lo 0,90% da dividere tra banca e consulente Fineco) e che la parcella di consulenza sia dell’1%. Il costo effettivo della consulenza per il cliente sarà solo lo 0,10%. Il consulente viene remunerato esclusivamente attraverso parte della parcella, senza ricevere nulla dallo strumento scelto.
Questo significa che può selezionare fondi, ETF o titoli esclusivamente in base alla qualità e al ruolo che hanno nel portafoglio, senza alcun condizionamento economico.
Il risultato è un circolo virtuoso: il cliente paga meno grazie all’abbuono, il portafoglio resta efficiente e il consulente è remunerato in modo equo e trasparente.
Il caso limite: portafoglio di soli fondi
Per capire fino a che punto arriva l’abbuono, vediamo cosa succede nel caso più estremo: un portafoglio composto interamente da fondi.
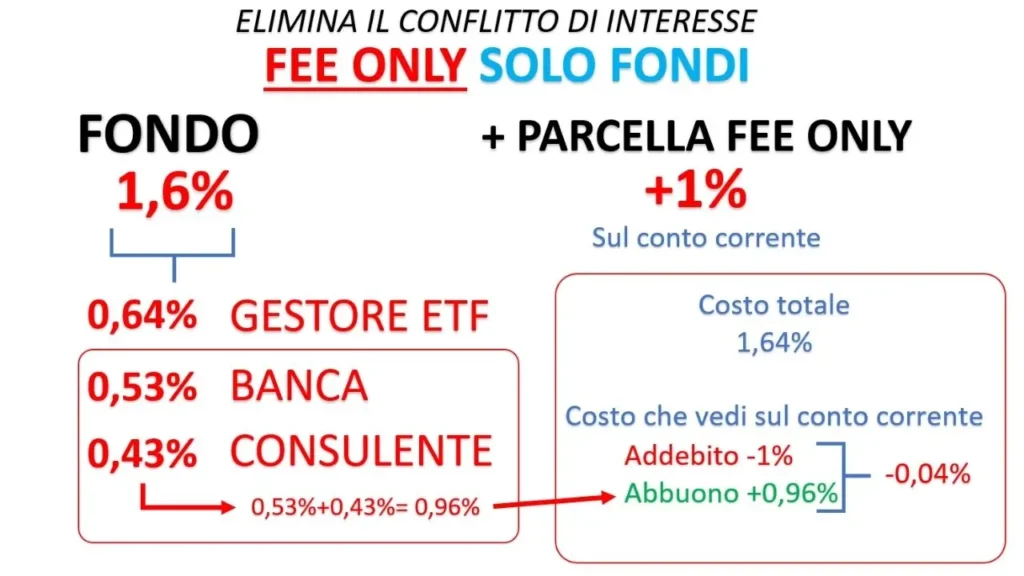
Un fondo con l’1,6% di commissione totale si scompone così: lo 0,64% resta al gestore per il lavoro sul portafoglio, la stessa componente che pagheresti su un ETF equivalente. Il resto, lo 0,96% (0,53% alla banca e 0,43% al consulente), è la quota di distribuzione che nella fee only torna interamente a te.
Con una parcella di consulenza dell’1%, il conto è semplice: addebito -1%, abbuono +0,96%. Il costo netto della consulenza scende a circa lo 0,04%, quasi azzerato.
E con un portafoglio di soli ETF? Cambia tutto
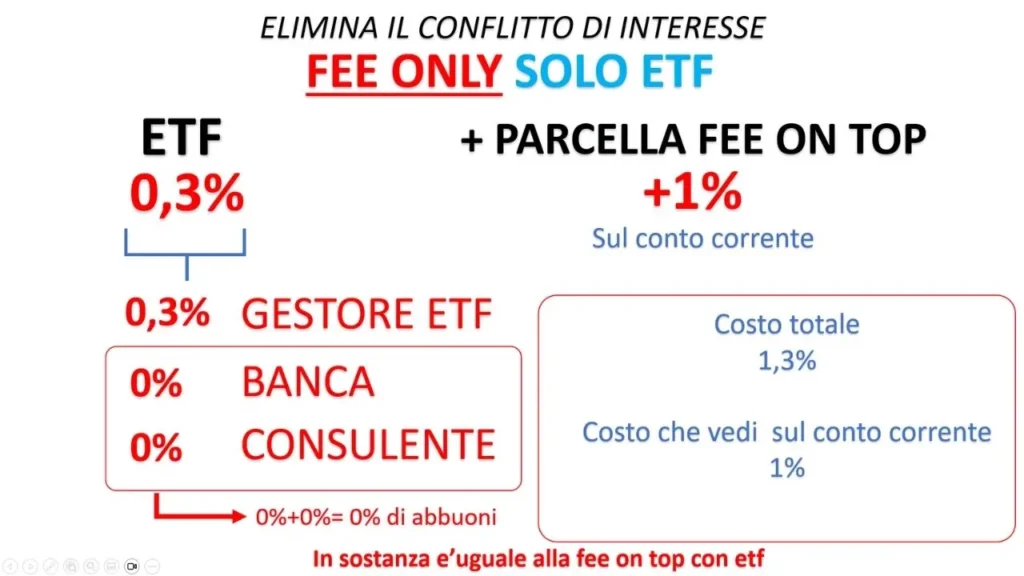
Negli ETF quella componente non esiste proprio. Un ETF allo 0,3% è già tutto gestore, punto. Non c’è nessuna quota per banca e consulente da restituire, perché non c’è mai stata.
Zero abbuoni. L’1% di parcella lo paghi intero, esattamente come nella fee on top. A conti fatti, con un portafoglio di soli ETF la fee only diventa la fee on top. Cambia il nome, non il conto in tasca.
Più fondi metti, meno paghi la consulenza
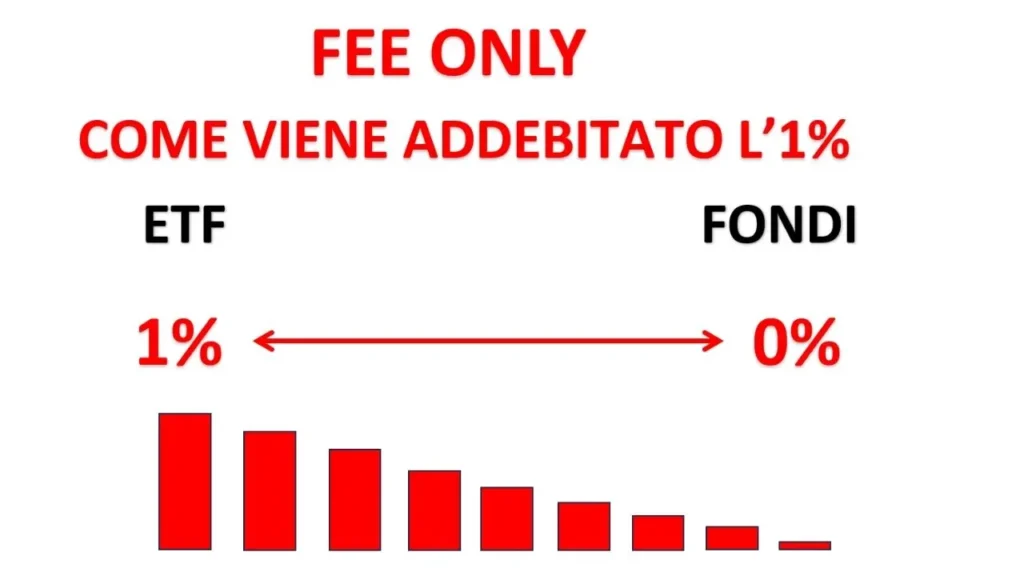
Il costo reale della consulenza in fee only non è un numero fisso. Dipende da quanti fondi hai in portafoglio rispetto agli ETF. Più fondi entrano, più l’abbuono cresce e la parcella si assottiglia. Più ETF ci sono, più paghi piena.
Ma qui c’è un rischio, e lo dico chiaro: se il motivo per cui metti un fondo in portafoglio è abbassare la parcella, hai già sbagliato ragionamento.
Quanto costa la consulenza fee only in base al mix fondi ed ETF
| Quota fondi | Quota ETF | Parcella | Abbuono | Costo netto consulenza |
|---|---|---|---|---|
| 100% | 0% | 1% | 0,96% | 0,04% |
| 75% | 25% | 1% | 0,72% | 0,28% |
| 50% | 50% | 1% | 0,48% | 0,52% |
| 25% | 75% | 1% | 0,24% | 0,76% |
| 0% | 100% | 1% | 0% | 1% |
Perché allora un fondo dovrebbe entrarci
Per due motivi soli. Il gestore ha dimostrato nel tempo, al netto dei costi, di fare meglio dell’ETF di riferimento sulla stessa asset class. Oppure quell’area di mercato viene gestita storicamente meglio in modo attivo, o non è coperta bene dagli ETF.
Fuori da questi due casi, stai solo spostando soldi da una tasca all’altra. Con l’abbuono o senza, il portafoglio non ne guadagna niente.
La mia parcella non dipende da cosa scelgo
Qui arrivo al punto che mi interessa davvero. Non guadagno un euro in più se ti metto un fondo al posto di un ETF. Quella parte torna a te. Vengo pagato dalla parcella di consulenza, e di quella percentuale meno della metà arriva a me: il resto va alla banca per il servizio.
Quindi la scelta tra fondo ed ETF resta una questione tecnica. Non una questione di quanto guadagno io.
Una cosa però va detta, e la dico senza girarci intorno: l’abbuono funziona a una condizione sola. Che i fondi scelti siano buoni e a costi contenuti. Se non lo sono, hai solo abbassato la parcella e peggiorato il portafoglio. E questo, alla fine dell’anno, si vede nel rendimento netto. Non sul contratto.
Fineco Advice plus fee only o fee on top: quale scegliere
La scelta dipende da come è costruito il portafoglio.
Se lavori esclusivamente con ETF e titoli, la fee on top è sufficiente e perfettamente efficace. Ma se il tuo portafoglio include anche fondi, la fee only è l’unico modello che elimina completamente ogni conflitto di interesse.
Qui sotto un video mio tratto sul mio canale youtube che spiega il meccanismo degli abbuoni.
Fee on top o fee only: il confronto
| Aspetto | Fee on top | Fee only |
|---|---|---|
| Come viene pagato il consulente | Quota della parcella più le retrocessioni dei fondi | Solo una quota della parcella |
| Retrocessioni dei fondi | Restano a banca e consulente | Restituite al cliente come abbuono |
| Conflitto di interesse con soli ETF e titoli | Assente | Assente |
| Conflitto di interesse con fondi in portafoglio | Presente | Assente |
| Costo della consulenza con soli ETF (parcella 1%) | 1% | 1% |
| Costo della consulenza con soli fondi (parcella 1%) | 1% | Dipende dall’entità dell’abbuono |
| Quando ha senso | Portafogli di soli ETF e titoli | Portafogli che includono anche fondi |
Non è una questione di preferenza. È una questione di coerenza tra il modello dichiarato e ciò che accade realmente nel tuo portafoglio.
“Un professionista trasparente non avrà mai difficoltà a spiegarti la sua struttura commissionale e a giustificare le sue scelte di investimento.” È una delle cose che dico sempre ai miei clienti. Perché la piattaforma è solo il contenitore. Il valore è nella qualità di ciò che ci viene costruito sopra.
La fee only nella pratica: il rischio di un uso distorto
Anche la fee only, se applicata male, può diventare uno strumento distorto.
Usare fondi con commissioni di gestione volutamente elevate, non per la loro qualità, ma perché generano rebates più alti.
Il ragionamento è: “un abbuono alto, può giustificare una parcella più alta”. Il cliente si ritrova con strumenti costosi che statisticamente peccano nella maggior parte dei casi di efficienza.
L’applicazione corretta prevede l’opposto: fondi scelti per la loro capacità di creare valore nel portafoglio. Gli abbuoni servono a garantire che il consulente sia remunerato equamente, non a gonfiare la parcella.
La differenza tra i due scenari non si vede sul contratto. Si vede nel tempo, nei rendimenti al netto di tutto.
Se vuoi capire se il tuo portafoglio è davvero strutturato senza conflitti di interesse, contattami per un’analisi gratuita.
Domande frequenti
Cos’è la fee only di Fineco Advice+?
È il modello di consulenza evoluta in cui il consulente viene remunerato solo attraverso una quota della parcella concordata. Le retrocessioni generate dai fondi in portafoglio non restano a banca e consulente: vengono restituite al cliente come abbuono, accreditato sul conto corrente lo stesso giorno in cui viene addebitato il canone di consulenza.
Qual è la differenza tra fee only e fee on top?
Con la fee on top il consulente riceve una quota della parcella più le retrocessioni dei fondi, quindi il conflitto di interesse sparisce solo se il portafoglio è fatto di ETF e titoli. Con la fee only le retrocessioni tornano al cliente e il conflitto di interesse sparisce in ogni caso, anche con i fondi in portafoglio.
Gli abbuoni vengono davvero restituiti al cliente?
Sì. Nella fee only di Fineco Advice+ l’abbuono è un meccanismo automatico: la quota di distribuzione dei fondi viene accreditata sul conto corrente del cliente lo stesso giorno dell’addebito del canone di consulenza, ed è visibile in rendicontazione.
Quanto costa davvero la consulenza in fee only?
Dipende dalla quota di fondi in portafoglio. Con una parcella dell’1% e fondi con una quota di distribuzione dello 0,96%, un portafoglio di soli fondi paga circa lo 0,04% netto di consulenza, uno metà fondi e metà ETF circa lo 0,52%, uno di soli ETF l’1% pieno.
Con un portafoglio di soli ETF conviene la fee only?
No, a conti fatti è identica alla fee on top. Gli ETF non prevedono alcuna quota per banca e consulente, quindi non c’è nessun abbuono da restituire e la parcella si paga per intero. La fee only fa la differenza solo quando in portafoglio ci sono anche fondi.
Come capire se il mio consulente ha un conflitto di interesse?
Chiedigli di spiegarti in dettaglio come viene pagato: se percepisce retrocessioni dai fondi che ti propone e se queste ti vengono restituite. Un professionista trasparente non avrà difficoltà a risponderti. Se la risposta è vaga o evasiva, è già una risposta.


