Spesso un piano di decumulo non c’è. C’è un capitale, c’è una data di pensione e si è sentito dire da qualche parte che basta prelevare il 4% l’anno. Sembra una regola. È un punto di partenza, e un punto di partenza preso per una regola è il modo più comune di sbagliare questa fase.
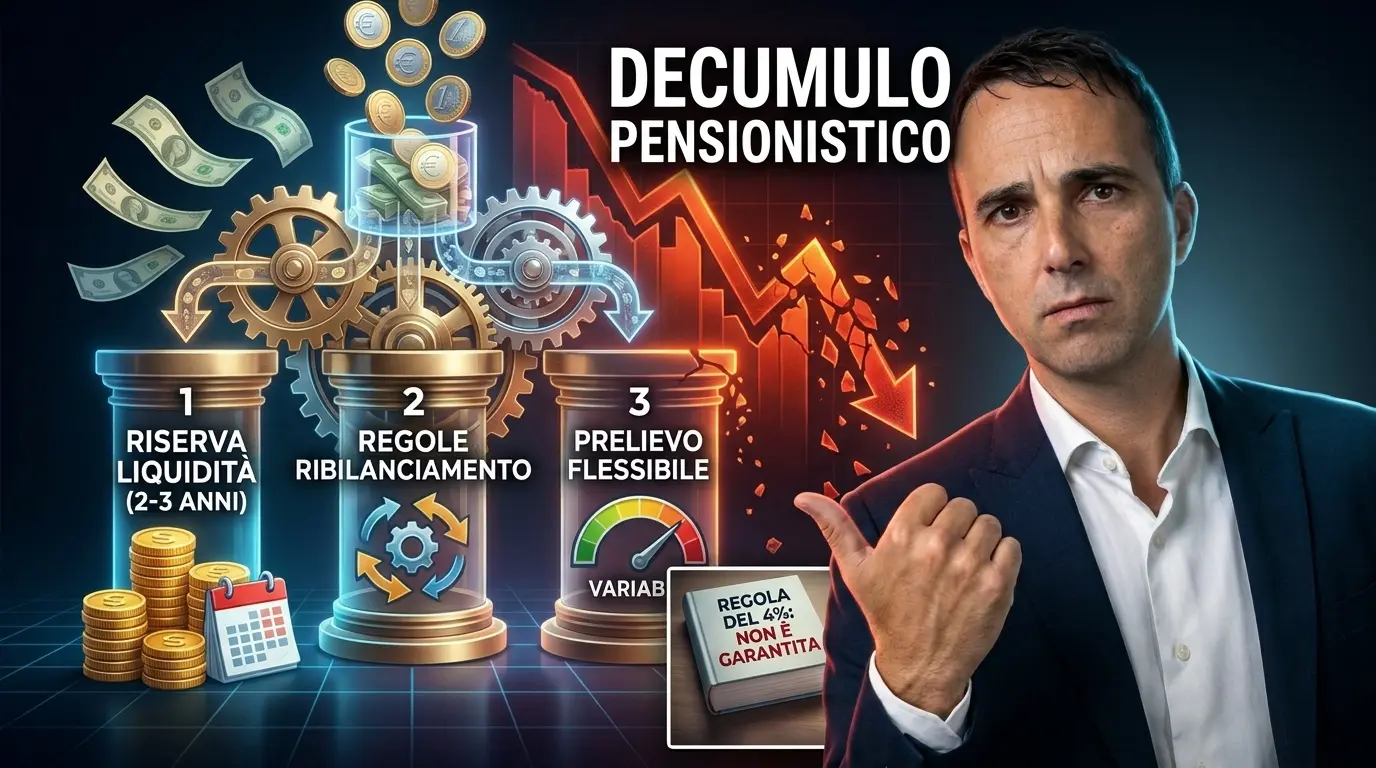
Un piano di decumulo in pensione è un insieme di regole scritte prima: quanto prelevare, da quale parte del portafoglio e cosa fare quando i mercati scendono. Regge se ha tre pezzi, una riserva di liquidità, regole di ribilanciamento e la possibilità di ridurre il prelievo negli anni cattivi.
Lo scrivo da consulente finanziario Fineco e parto da una premessa: qui non troverai una percentuale di prelievo “sicura”, perché non esiste. Gli esempi sono illustrativi e non sono consulenza personalizzata.
Piano di decumulo: cos’è e perché non è l’accumulo al contrario
Decumulare vuol dire trasformare un capitale in un reddito. Sembra l’accumulo visto allo specchio, ma il gioco cambia. Quando versi ogni mese, un ribasso ti aiuta: compri a prezzi più bassi. Quando prelevi, lo stesso ribasso ti costringe a vendere quote a prezzi bassi per pagare le spese, e quelle quote non saranno più nel portafoglio quando i prezzi risalgono.
Una precisazione sul nome, perché sul sito c’è già una pagina che lo usa. La guida sul decumulo accumulo parla di un’altra cosa: una strategia di ingresso graduale, in cui si “decumula” da un fondo prudente per accumulare in uno azionario. Qui si parla di prelevare dal portafoglio per vivere.
Il rischio di sequenza: l’ordine dei rendimenti conta più della media
Prendi 500.000 euro e preleva 20.000 euro il primo anno (il 4%), aumentando il prelievo del 2% ogni anno per seguire l’inflazione. Cinque anni di rendimenti: -20%, -10%, +5%, +10%, +15%. La media aritmetica è zero. Ora ripeti il calcolo con gli stessi rendimenti in ordine inverso. Prelievi identici, 104.081 euro in cinque anni. Il risultato no.
Stessi rendimenti, ordine diverso: il capitale dopo cinque anni di prelievi
| Anno | Rendimento (ribassi all’inizio) | Capitale a fine anno | Rendimento (ribassi alla fine) | Capitale a fine anno |
|---|---|---|---|---|
| 1 | -20% | 384.000 euro | +15% | 552.000 euro |
| 2 | -10% | 327.240 euro | +10% | 584.760 euro |
| 3 | +5% | 321.754 euro | +5% | 592.150 euro |
| 4 | +10% | 330.582 euro | -10% | 513.833 euro |
| 5 | +15% | 355.274 euro | -20% | 393.747 euro |
Sono circa 38.500 euro di differenza tra due pensionati che hanno visto gli stessi mercati, soltanto in ordine diverso. Chi ha incassato i ribassi all’inizio ha venduto quote a prezzi bassi quando il capitale era ancora tutto da difendere, e ogni anno è ripartito da una base più bassa. È un esempio ipotetico, senza tasse e senza costi, e non è una previsione: serve a mostrare un meccanismo.
Sul mercato nessuno sa in quale ordine arriveranno i rendimenti. Per questo il piano non si fonda su una media, ma su regole che funzionano anche quando l’ordine è sfavorevole.
La regola del 4%: cosa ha scritto davvero Bengen
Il 4% viene da William Bengen, Determining Withdrawal Rates Using Historical Data, pubblicato sul Journal of Financial Planning nell’ottobre 1994. Ho letto il testo. Bengen ha provato un portafoglio 50% azioni americane e 50% titoli del Tesoro a medio termine sui dati storici degli Stati Uniti dal 1926. Il suo risultato: con un prelievo iniziale del 4%, aumentato ogni anno con l’inflazione, in nessun caso storico il portafoglio si è esaurito prima di 33 anni. A 4,25% in uno scenario poteva finire in 28.
Tre cose che nei riassunti di solito si perdono. È un pavimento storico, non una media: nella maggior parte dei casi il portafoglio è durato 50 anni o più. Riguarda i mercati americani, non l’Italia. E il suo modello ipotizza che il patrimonio sia in conti con tassazione differita, quindi le imposte sulle plusvalenze non sono considerate: lo scrive lui stesso, e avverte che in un conto tassato la conclusione potrebbe essere diversa.
Per l’origine del numero e il calcolo del capitale che serve a un certo reddito rimando all’articolo sulla regola del 4%. Qui interessa un’altra domanda: cosa metti attorno al 4% perché diventi un piano.
I tre pezzi di un piano di decumulo che regge
Una riserva di liquidità per due o tre anni di prelievi
È la parte che protegge dal rischio di sequenza. Se i prelievi dei prossimi due o tre anni sono già al sicuro in liquidità o in strumenti poco volatili, un crollo non ti obbliga a vendere azioni nel momento peggiore. Quanto tenere dipende da te: dai prelievi, dall’orizzonte e da quanto reggi di notte un portafoglio in calo. Per la parte obbligazionaria, la guida alle obbligazioni difensive spiega come dare stabilità al portafoglio.
Regole di ribilanciamento per rifornirla
La riserva si svuota, e va riempita. Quando i mercati salgono si rifornisce vendendo la parte cresciuta troppo; quando scendono si lascia stare la parte azionaria e si consuma la riserva, e si ribilancia il portafoglio ripristinando la percentuale di azionario del piano che nel frattempo era calata. In tal maniera si sfruttano indirettamente i ribassi per incrementare il futuro rendimento atteso del portafoglio. Scrivere in anticipo quando si rifornisce evita di decidere sull’onda delle notizie. Le regole sono quelle del ribilanciamento del portafoglio, applicate a un portafoglio da cui esce denaro.
Un prelievo che si può ridurre
È il pezzo più sottovalutato. Un prelievo rigido, aumentato ogni anno per l’inflazione qualunque cosa accada, è l’unica ipotesi su cui poggia il 4%. Nella vita reale puoi decidere in anticipo che negli anni di forte ribasso preleverai un po’ meno, e questo cambia la durata del portafoglio più di quanto si pensi.
Mettere queste regole nero su bianco serve anche a un’altra cosa: nel momento del panico le regole decidono al posto tuo. È una parte del lavoro di un consulente: stare tra te e la tua reazione di pancia.
Piano di decumulo e reddito: parti dal gap, non dal capitale
Il capitale totale è la domanda sbagliata. Quella giusta è: quanto devo prelevare davvero ogni mese, dopo aver contato tutto quello che entra già? Pensione pubblica, prestazione del fondo pensione, eventuali affitti. Quello che resta è il gap di reddito, ed è su quello che si dimensiona il piano.
Un esempio di numeri (inventati, a scopo illustrativo). Spendi 2.000 euro al mese e la pensione pubblica netta è 1.300. Il gap è 700 euro al mese, 8.400 euro l’anno. Usando il 4% come soglia di riferimento, e solo come riferimento, il capitale che serve a coprire quel gap è 210.000 euro. Per coprire tutta la spesa, 24.000 euro l’anno, ne sarebbero serviti 600.000. Stessa persona, stessa vita: la pensione pubblica fa la differenza e il piano si costruisce su un terzo del capitale.
Per la parte che arriva dal fondo pensione, le regole su quota in capitale e forme di erogazione non sono cambiate nel 2026 (50% capitale e 50% rendita) e vanno controllate sul regolamento del tuo fondo: le regole in vigore e le introduzioni di rendite a decumulo le trovi nella guida ai fondi pensione. Se la tua pensione futura è ancora da costruire, il tema è prima di tutto di pianificazione.
Le tasse sui prelievi: quanto vendere per incassare una cifra netta
Qui entra il fisco italiano. Quando vendi quote di un ETF armonizzato, o di un fondo, la differenza positiva tra il valore di vendita e il costo medio ponderato di acquisto è un reddito di capitale, e si paga il 26% sulla sola parte di guadagno. Lo dice l’Agenzia delle Entrate nella circolare 21/E del 10 luglio 2014: il risultato positivo “costituirà sempre reddito di capitale”, mentre una differenza negativa è una minusvalenza dei redditi diversi. L’aliquota del 26% sui proventi dei fondi comuni è prevista dall’articolo 26-quinquies del DPR 600/1973, la norma in vigore oggi, che dal 2027 passa nel nuovo testo unico sui versamenti (D.Lgs. 33/2025).
Ne discende che la perdita di una vendita non cancella l’imposta sul guadagno di un’altra vendita di fondo o ETF: è la stessa questione di cui parlo nell’articolo sulle minusvalenze e la compensazione fiscale. Se stai scegliendo tra versioni ad accumulazione e a distribuzione, il confronto fiscale è in ETF ad accumulazione o a distribuzione.
Il punto pratico è che per incassare una cifra netta devi vendere di più, e quanto di più dipende da quanta parte del valore venduto è guadagno. Per avere 8.400 euro netti da un fondo o ETF azionario:
Quanto vendere per incassare 8.400 euro netti
| Quota di guadagno nel valore venduto | Imposta sul guadagno | Importo da vendere |
|---|---|---|
| 0% (venduto al costo) | 0 euro | 8.400 euro |
| 20% | 461 euro | 8.861 euro |
| 40% | 975 euro | 9.375 euro |
| 60% | 1.553 euro | 9.953 euro |
Se il 40% di quanto vendi è guadagno, per incassare 8.400 euro ne vendi 9.375, e 975 vanno al fisco. Più il portafoglio è cresciuto nel tempo (parlo della singola asset da vendere), più il prelievo costa. Il calcolo vale per un fondo o ETF azionario: se l’ETF o il fondo detiene titoli di Stato una parte dei proventi è trattata in modo diverso, e quanta lo dice la documentazione del fondo. Gli esempi non includono il bollo sul dossier titoli, di cui parlo nell’articolo sul bollo titoli.
Da qui un’indicazione di metodo: il conto fiscale si decide prima dei prelievi, quando si sceglie dove tenere cosa. Un piano di questo tipo si costruisce e si segue nel tempo con la consulenza finanziaria evoluta, e se stai valutando a chi affidarlo, i criteri per sceglierlo sono nella guida su come scegliere il consulente finanziario.
Un piano di decumulo si riscrive ogni anno
Un piano scritto una volta e archiviato è un documento. Una volta l’anno va riletto: la spesa reale, il valore del portafoglio, lo stato della riserva, le entrate che sono cambiate. Se il portafoglio è molto sotto il punto di partenza si rivede il prelievo, e se è molto sopra non c’è obbligo di spendere di più, ma si può farlo con più serenità. Prima di tutto, però, il portafoglio da cui prelevi deve essere coerente con la asset allocation che avevi deciso.
Il 4% non è il piano. Il piano è tutto quello che gli metti intorno, e come lo cambi quando la vita e i mercati non vanno come previsto.
Domande frequenti
Cos’è un piano di decumulo?
È l’insieme di regole scritte prima della pensione per trasformare un capitale in reddito: quanto prelevare ogni anno, da quale parte del portafoglio, come rifornire la liquidità e cosa fare nei ribassi. Si dimensiona sul gap tra spese ed entrate già certe, non sul capitale totale.
La regola del 4% è sicura?
No. Nello studio di Bengen del 1994 un prelievo iniziale del 4%, adeguato all’inflazione, non ha esaurito il portafoglio in meno di 33 anni sui dati storici americani. È un pavimento storico su un portafoglio 50/50, senza tasse, non una garanzia. Va adattata al tuo caso.
Cos’è il rischio di sequenza dei rendimenti?
È il rischio che i ribassi arrivino nei primi anni di prelievo. Con gli stessi rendimenti medi, un portafoglio da cui si preleva si esaurisce prima se i cali sono all’inizio, perché si vendono quote a prezzi bassi. Nell’esempio dell’articolo la differenza dopo cinque anni è di circa 38.500 euro.
Come si tassano i prelievi da un ETF in Italia?
Su un ETF armonizzato la differenza positiva tra valore di vendita e costo medio ponderato è un reddito di capitale tassato al 26%, con un trattamento diverso per la parte in titoli di Stato. Una vendita in perdita genera una minusvalenza dei redditi diversi, che non riduce l’imposta sul guadagno di un altro ETF.
Quanta liquidità tenere in un piano di decumulo?
Non esiste una cifra valida per tutti. Una soluzione frequente è coprire i prelievi di due o tre anni con liquidità o strumenti poco volatili, così un ribasso non costringe a vendere azioni. Dipende da spesa, orizzonte e tolleranza alla perdita, e va stabilita con regole scritte per rifornirla.
Questo contenuto ha finalità informative e non costituisce consulenza fiscale o finanziaria personalizzata né sollecitazione all’investimento. I numeri degli esempi sono ipotetici e non indicano rendimenti attesi. Nessuno strumento o prodotto è citato come indicazione operativa. Per il tuo caso rivolgiti a un professionista abilitato. Normativa e dati aggiornati al 2 novembre 2026.