Il momento in cui quasi tutti guardano davvero il proprio TFR è la busta paga della liquidazione. Ed è anche il momento della domanda più comune sulla tassazione del TFR: perché il netto è così lontano dalla cifra che avevo in testa?
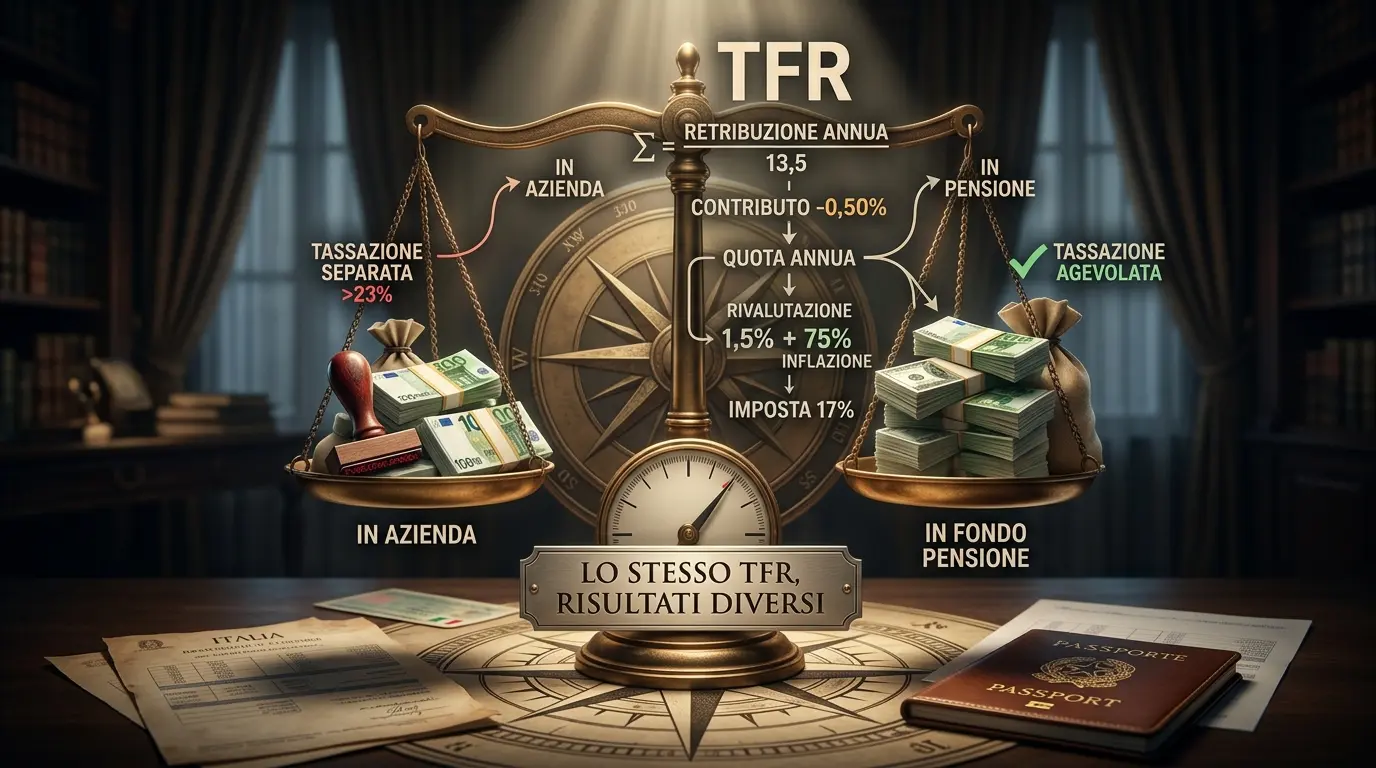
In sintesi: ogni anno il TFR matura una quota pari alla retribuzione annua divisa per 13,5, meno un contributo dello 0,50%, e il fondo già accumulato si rivaluta dell’1,5% più il 75% dell’inflazione, con un’imposta sostitutiva del 17% sulla rivalutazione. Lasciato in azienda, alla liquidazione paga la tassazione separata con un’aliquota media che parte dal 23%; versato in un fondo pensione, paga dal 15% al 9% secondo gli anni di adesione.
Sono quattro meccanismi diversi, regolati da norme diverse. Se non li metti in fila, il calcolo della liquidazione sembra una scatola nera e la lettera dell’Agenzia delle Entrate che arriva anni dopo sembra un errore. Quasi sempre non lo è.
Qui parlo del TFR dei dipendenti privati. Per i dipendenti pubblici esiste il TFS, con regole proprie, e per gli amministratori di società il trattamento di fine mandato, che è un’altra storia.
Come si calcola il TFR
La regola è nell’articolo 2120 del codice civile, riscritto dalla legge 297 del 1982: per ogni anno di servizio si accantona una quota pari alla retribuzione annua divisa per 13,5. In percentuale è circa il 7,41% della retribuzione, poco più di una mensilità. Le frazioni di mese pari o superiori a 15 giorni contano come mese intero.
Da quella quota il datore di lavoro sottrae lo 0,50% della retribuzione imponibile ai fini previdenziali: è un contributo aggiuntivo previsto dall’articolo 3 della stessa legge, che va all’INPS e non finisce nel tuo TFR. Per questo la cifra accantonata in busta paga è sempre un po’ più bassa del semplice stipendio diviso 13,5.
Cosa entra nella retribuzione utile
Salvo diversa previsione del contratto collettivo, entrano tutte le somme corrisposte in dipendenza del rapporto a titolo non occasionale, compreso l’equivalente delle prestazioni in natura. Restano fuori i rimborsi spese. Durante malattia, infortunio, maternità o cassa integrazione il TFR continua a maturare su una retribuzione figurativa, come se lavorassi normalmente.
Un esempio con numeri tondi. Retribuzione utile di 35.000 euro l’anno:
- quota lorda: 35.000 / 13,5 = 2.592,59 euro
- contributo dello 0,50%: 35.000 × 0,50% = 175 euro
- quota accantonata nell’anno: 2.417,59 euro
Su vent’anni a stipendio costante (un’ipotesi di comodo, perché nella realtà la retribuzione cresce) le quote accantonate sommano 48.351,85 euro, rivalutazioni escluse. Tieni a mente questo numero: lo ritroviamo nell’esempio sulle imposte.
La rivalutazione del TFR: perché in azienda non resta fermo
Chi dice che il TFR lasciato in azienda è a interesse zero sbaglia. Al 31 dicembre di ogni anno il fondo accantonato (esclusa la quota maturata nell’anno) si rivaluta su base composta con un tasso fatto di due pezzi: 1,5% fisso più il 75% dell’aumento dell’indice ISTAT dei prezzi al consumo per le famiglie di operai e impiegati (FOI), misurato da dicembre a dicembre.
Per il 2025 l’indice FOI è passato da 120,2 a 121,5 e il coefficiente di rivalutazione è stato del 2,311148%. Su 10.000 euro accantonati a fine 2024 significa 231,11 euro di rivalutazione.
Su quella rivalutazione si paga un’imposta sostitutiva del 17% (era l’11% fino al 2014), che il datore di lavoro versa all’Erario e scala dal tuo fondo. Nell’esempio sono 39,29 euro, e restano 191,83 euro netti: un rendimento netto intorno all’1,92% in un anno in cui l’inflazione FOI è stata dell’1,1%.
Due conseguenze pratiche. La prima: la rivalutazione è già tassata, quindi alla liquidazione non rientra nella base imponibile. La seconda: sulle quote di TFR destinate integralmente a un fondo pensione l’imposta sostitutiva del 17% non è dovuta, perché quelle somme non restano in azienda e non vengono rivalutate.
Come viene tassato il TFR lasciato in azienda
Il TFR non si somma allo stipendio. È soggetto a tassazione separata (articolo 17 del TUIR), proprio per evitare che vent’anni di accantonamenti, incassati in un colpo solo, ti spingano nello scaglione più alto. Il calcolo segue l’articolo 19 del TUIR e funziona così.
1. La base imponibile. È il TFR maturato, meno le rivalutazioni già passate dall’imposta sostitutiva.
2. Il reddito di riferimento. Si divide la base imponibile per gli anni di servizio e si moltiplica per 12. In pratica si ricostruisce lo «stipendio annuo» che ha generato quel TFR.
3. L’aliquota media. Sul reddito di riferimento si calcola l’IRPEF con gli scaglioni dell’anno in cui matura il diritto al TFR, cioè l’anno di cessazione. Per chi lascia il lavoro nel 2026 gli scaglioni sono 23% fino a 28.000 euro, 33% da 28.000 a 50.000 euro, 43% oltre: il secondo è sceso dal 35% al 33% con la legge di bilancio 2026. Il rapporto tra quell’imposta e il reddito di riferimento è l’aliquota media, che si applica a tutta la base imponibile. Non si scende mai sotto il 23%.
Esiste anche una clausola di salvaguardia: se gli scaglioni in vigore al 31 dicembre 2006 sono più favorevoli, si applicano quelli. Oggi è nell’articolo 1, comma 9, della legge 296 del 2006. Dal 1° gennaio 2027, con il nuovo Testo unico delle imposte sui redditi (decreto legislativo 117 del 2026), quella norma viene abrogata ma la stessa regola passa all’articolo 21, comma 11, del nuovo testo, dove si trova anche la disciplina del TFR. Le notizie di settembre su una tassazione più pesante dal 2027 nascono da questo spostamento: la tutela resta.
La trattenuta del datore e il ricalcolo dell’Agenzia
L’imposta che vedi in busta paga è provvisoria. Il datore la calcola come appena descritto; poi, sulla quota maturata dal 2001 in avanti, l’Agenzia delle Entrate riliquida l’imposta con l’aliquota media di tassazione dei cinque anni precedenti. Se l’imposta definitiva è più bassa ricevi un rimborso; se è più alta ti arriva una richiesta di pagamento, che secondo l’Agenzia delle Entrate non contiene sanzioni né interessi. La quota maturata fino al 2000 segue regole proprie e la tassazione del datore resta definitiva.
È il motivo per cui chi ha avuto redditi in crescita negli ultimi anni prima della cessazione può vedersi chiedere una differenza. Non è un errore del datore di lavoro: è il meccanismo.
Il calcolo sull’esempio
Riprendiamo il TFR imponibile di 48.351,85 euro maturato in 20 anni:
- reddito di riferimento: 48.351,85 / 20 × 12 = 29.011,11 euro
- IRPEF 2026 sul reddito di riferimento: 28.000 × 23% + 1.011,11 × 33% = 6.773,67 euro
- aliquota media: 6.773,67 / 29.011,11 = 23,35%
- imposta trattenuta: 48.351,85 × 23,35% = 11.289,44 euro
- netto sulla parte imponibile: 37.062,41 euro, a cui si aggiungono le rivalutazioni nette già tassate
Con gli scaglioni del 2006 l’aliquota media sarebbe stata del 24,04%, quindi in questo caso la clausola di salvaguardia non interviene. Sui redditi di riferimento più alti il confronto può dare l’esito opposto.
Come viene tassato il TFR nel fondo pensione
Qui le regole sono quelle del decreto legislativo 252 del 2005. Il TFR versato a un fondo pensione diventa parte della posizione previdenziale e, alla prestazione, quanto deriva dai versamenti fatti dal 2007 paga una ritenuta a titolo d’imposta del 15%. Dal sedicesimo anno di partecipazione l’aliquota scende di 0,30 punti all’anno, fino a una riduzione massima di 6 punti: con 35 anni si arriva al 9%, come riassume la COVIP. Conta l’anzianità nella previdenza complementare, non quella presso il datore di lavoro, e non c’è nessun ricalcolo successivo.
Durante gli anni di accumulo i rendimenti del fondo pagano il 20% (il 12,5% per la parte in titoli di Stato e assimilati), e alla prestazione non vengono tassati una seconda volta. Per le somme maturate prima del 2007 valgono i regimi fiscali precedenti, che il fondo applica pro quota.
Come consulente finanziario Fineco, quando un cliente decide di destinare il TFR alla previdenza complementare seguo io tutta la procedura: l’adesione al fondo, il modulo TFR2 firmato, la consegna del modulo e della copia dell’adesione all’ufficio del personale, che da quel momento indirizza le quote al fondo. Vale anche per chi sceglie Core Pension, il fondo pensione disponibile in Fineco. È una formalità, ma se un passaggio salta il TFR resta in azienda senza che nessuno se ne accorga.
Anticipazioni e riscatti
Il fondo pensione non si tocca solo alla pensione, e ogni uscita anticipata ha la sua aliquota:
- anticipazioni per spese sanitarie straordinarie: dal 15% al 9%, come le prestazioni
- anticipazioni per l’acquisto o la ristrutturazione della prima casa e per ulteriori esigenze: 23%
- riscatti per inoccupazione di almeno 12 mesi, mobilità, cassa integrazione, invalidità permanente o decesso: dal 15% al 9%
- riscatti per altre cause, per esempio le dimissioni senza i requisiti precedenti: 23%
Tassazione TFR: un esempio in euro, azienda e fondo pensione
Stesso lavoratore, stessa base imponibile di 48.351,85 euro, due destinazioni. Per il fondo pensione ipotizzo un’adesione di 20 anni, cioè dal primo giorno di lavoro.
Imposta sul TFR: azienda e fondo pensione a confronto
| Voce | TFR in azienda | TFR nel fondo pensione |
|---|---|---|
| TFR imponibile | 48.351,85 € | 48.351,85 € |
| Come si arriva all’aliquota | Reddito di riferimento 29.011,11 €, IRPEF 2026 6.773,67 € | 15% meno 0,30 punti per i 5 anni oltre il quindicesimo |
| Aliquota | 23,35%, provvisoria e poi riliquidata | 13,5%, a titolo d’imposta |
| Imposta | 11.289,44 € | 6.527,50 € |
| Netto sulla parte imponibile | 37.062,41 € | 41.824,35 € |
A parità di importo la differenza d’imposta è di 4.761,94 euro. Il dato va letto per quello che è: confronta solo la tassazione della quota capitale. Non dice niente su quanto sarebbe cresciuto il TFR nei due casi, perché la rivalutazione in azienda è prevedibile e il rendimento di un comparto no, e non considera il contributo del datore di lavoro né i costi del fondo. E l’imposta in azienda può ancora cambiare con la riliquidazione dell’Agenzia.
Quando si sceglie tra TFR in azienda o nel fondo pensione, l’imposta è uno degli elementi in gioco: vantaggi, limiti e situazioni in cui una strada ha più senso dell’altra pesano altrettanto.
Domande frequenti
Il TFR si somma allo stipendio per l’IRPEF?
No. Il TFR è soggetto a tassazione separata (art. 17 del TUIR): non entra nel reddito complessivo dell’anno in cui lo ricevi e non fa salire l’aliquota sullo stipendio. Si tassa da solo, con un’aliquota media calcolata su un reddito di riferimento pari al TFR diviso per gli anni di servizio e moltiplicato per 12.
Perché l’Agenzia delle Entrate mi chiede un conguaglio sul TFR?
Perché la ritenuta del datore di lavoro è provvisoria. Sulla quota maturata dal 2001 l’Agenzia delle Entrate ricalcola l’imposta con l’aliquota media dei cinque anni precedenti e ti comunica la differenza: se è a tuo favore ricevi un rimborso, se è a debito arriva una richiesta di pagamento, senza sanzioni né interessi.
Quanto viene tassato un anticipo del TFR?
Dipende da dove si trova. L’anticipazione del TFR in azienda, fino al 70% dopo otto anni di servizio, segue la tassazione separata con l’aliquota media. Dal fondo pensione l’anticipo per spese sanitarie paga dal 15% al 9% in base agli anni di adesione, quello per la prima casa o per altre esigenze il 23%.
Il TFR spetta agli eredi?
Sì. Se il lavoratore muore durante il rapporto, l’art. 2122 del codice civile assegna il TFR e l’indennità di preavviso al coniuge, ai figli e, se vivevano a suo carico, ai parenti entro il terzo grado e agli affini entro il secondo. Se non trovano un accordo, la ripartizione avviene secondo il bisogno di ciascuno.
Conviene spostare il TFR nel fondo pensione?
Sul piano fiscale il fondo pensione tassa meno, ma la scelta non si decide sull’imposta. Pesano l’orizzonte fino alla pensione, il contributo del datore di lavoro, i costi, il comparto e il fatto che il TFR entrato nel fondo non torna più in azienda. Sono tutti elementi da mettere in fila prima di firmare il modulo.
Prima di firmare qualsiasi modulo
La tassazione è solo il primo numero della decisione. Il passo successivo è capire cosa significa per la tua pensione, con il tuo stipendio, i tuoi anni di lavoro e il contratto che hai. Un consulente specializzato serve anche a questo: ti evita di dover seguire da solo ogni modifica normativa, dagli scaglioni IRPEF al nuovo Testo unico.
Nella pianificazione pensionistica mi occupo della previdenza complementare: destinazione del TFR, scelta del fondo e del comparto, deduzioni e verifica nel tempo. Le pratiche INPS restano fuori. Se vuoi rifare questi conti sulla tua busta paga, scrivimi e partiamo da lì.
Contenuto informativo, aggiornato alla normativa in vigore a novembre 2026. Non costituisce consulenza personalizzata.